

Combien vous manquera-t-il chaque mois à la retraite ?
Personne ne vous donne le total de vos 3 piliers. Ici : en CHF, en 15 minutes.
Personne ne vous donne le total de vos 3 piliers. Le simulateur, oui : votre lacune en CHF par mois, ce qu’il reste à verser sur votre 3a avant le 31.12 et un plan d’action daté. En 15 minutes.
Outil de simulation éducatif : des estimations, pas un conseil financier personnalisé. Aucun produit financier vendu ni recommandé.
20 ans de cotisations. 3 documents. Et toujours aucun total.
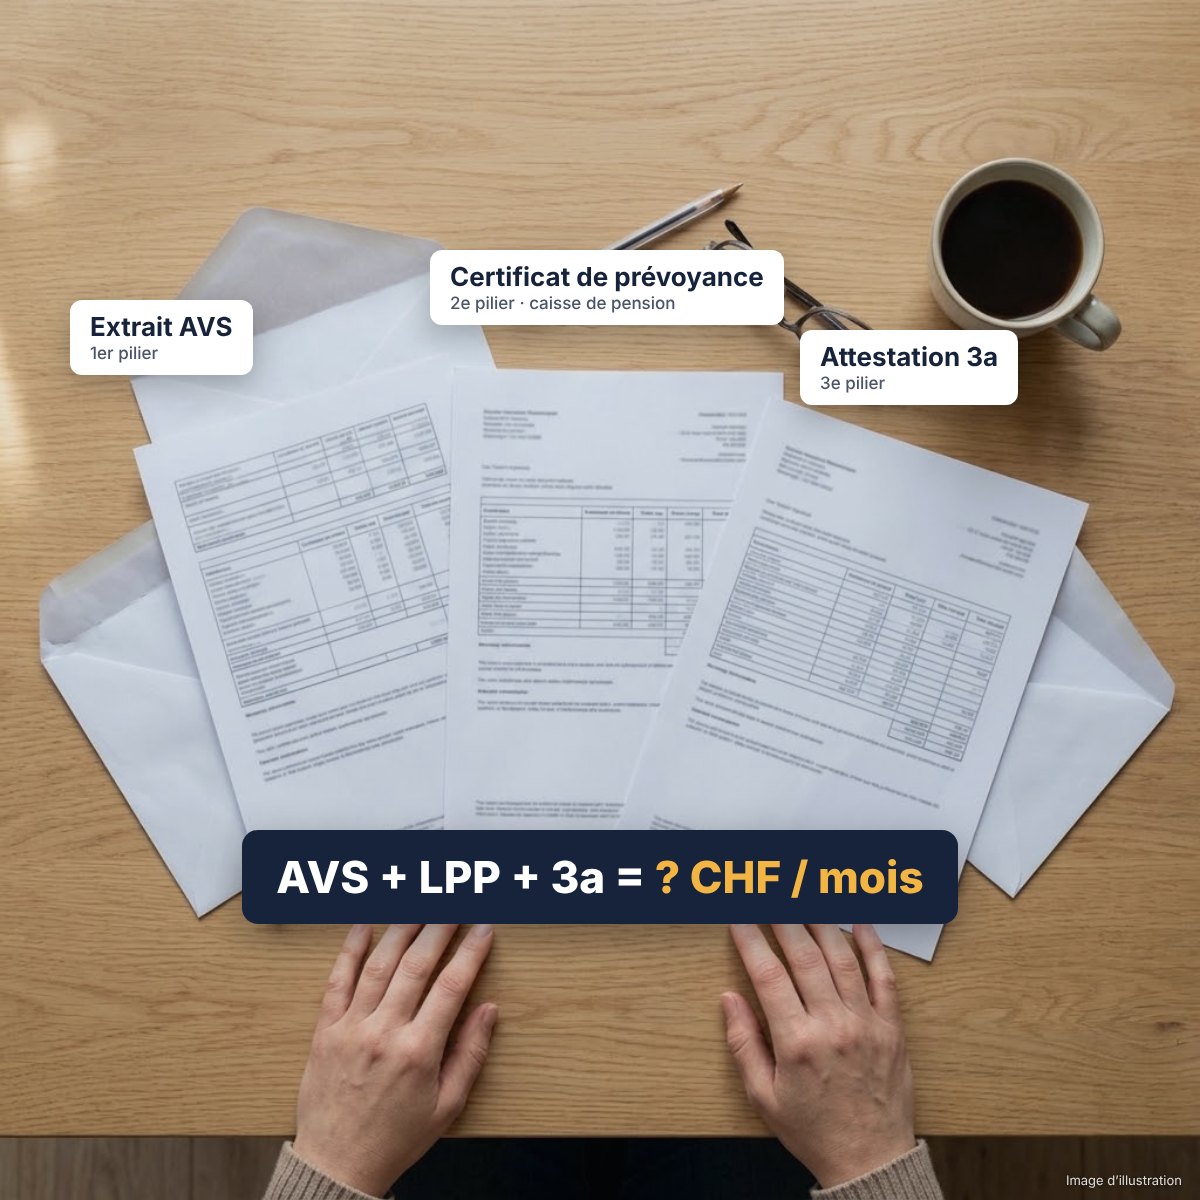
Extrait AVS, certificat de prévoyance, attestation 3a : chacun parle de son pilier. Aucun ne vous dit combien vous toucherez au total, ni combien il vous manquera.
La lacune, personne ne vous la chiffre.L’AVS et la caisse de pension couvrent souvent bien moins que votre salaire actuel. La différence se compte en centaines, parfois en milliers de francs par mois.
Le certificat de prévoyance est illisible.Avoir de vieillesse, bonifications, taux de conversion… Il arrive chaque année, et beaucoup le rangent sans le lire.
Le 3a est versé « au feeling ».Un peu une année, rien l’année suivante : des déductions d’impôt perdues, et aucune idée de ce qu’il rapportera.
Les calculateurs gratuits s’arrêtent en chemin.Ils calculent souvent un seul morceau, puis proposent un rendez-vous « sans engagement ». Vous vouliez d’abord un chiffre, à vous.
À CHF 100 000 de salaire, l’AVS et la caisse de pension couvrent environ 51 % du dernier salaire. C’était plus de 62 % en 2002.
Baromètre VZ de la retraite 2026Seul 1 Romand sur 5 pense pouvoir garder son niveau de vie à la retraite, contre plus d’1 Alémanique sur 2.
Étude AXA, 2023Seules 11 % des personnes savent expliquer les 5 notions de base de la prévoyance (taux de conversion, déduction de coordination…).
Swiss Life, Panorama de la prévoyance 2025Avoir une lacune n’a rien d’anormal. La découvrir à 62 ans, quand il reste peu d’années pour agir, coûte cher. Calculer la mienne →
Estimez en 10 secondes ce que votre 3a peut vous faire économiser cette année
Un ordre de grandeur, selon votre revenu imposable. Le simulateur, lui, calcule avec votre taux exact, ce qu’il vous reste à verser et le rachat 3a rétroactif possible depuis 2026.
Fourchette indicative pour la Suisse romande (impôt fédéral, cantonal et communal). L’économie réelle dépend de votre canton, de votre commune et de votre situation. Ce n’est pas un conseil fiscal.
Trois chiffres. Une décision claire.
Votre lacune en CHF par mois
Le fichier additionne AVS, caisse de pension et 3a, puis compare avec votre objectif (par défaut 80 % de votre revenu actuel, modifiable).
Vos impôts économisés cette année
Ce qu’il vous reste à verser sur votre 3a avant le 31.12 (CHF 7 258 en 2026 avec caisse de pension), plus le rachat 3a rétroactif, nouveau depuis 2026.
Votre plan d’action daté
Une liste courte : quoi faire, combien, avant quelle date, et à qui le faire confirmer. Chaque action est chiffrée.
Ordre de grandeur : un versement de CHF 7 258 permet souvent d’économiser CHF 1 500 à 2 500 d’impôts pour un revenu moyen à élevé en Suisse romande. Fourchette illustrative.
Ce que vous verrez, onglet par onglet
Vous remplissez 4 onglets avec vos documents. Le fichier fait le reste : le total, la lacune, le plan.


Captures du fichier rempli avec l’exemple fictif Marc & Julie. Touchez une image pour l’agrandir.
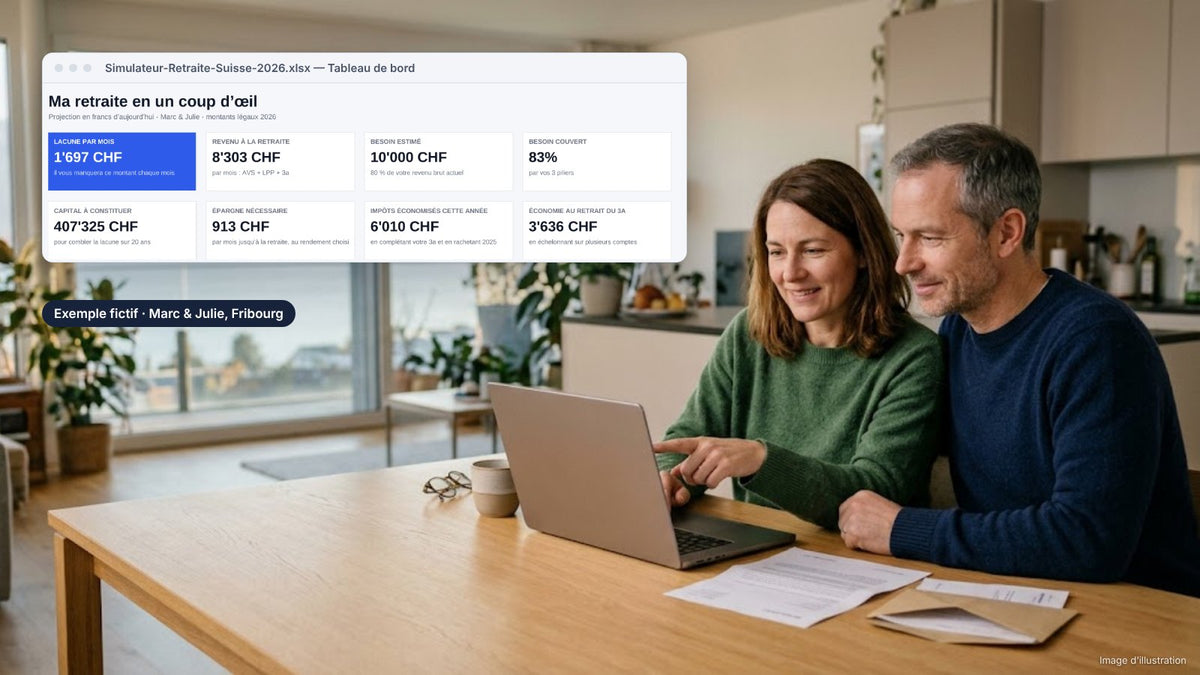
Voici ce que vous verrez. Exemple : Marc & Julie, Fribourg.
Couple marié fictif, deux salaires, une caisse de pension chacun. Objectif : 80 % de leur revenu brut actuel.

Exemple fictif, à but d’illustration. Hypothèses simplifiées. Vos chiffres seront différents.
| Par mois, en francs d’aujourd’hui | Marc | Julie | Ménage |
|---|---|---|---|
| AVS (plafond couple, 13e rente comprise) | 2 258 | 1 837 | 4 095 |
| Caisse de pension (LPP) | 2 130 | 1 191 | 3 321 |
| Pilier 3a | 587 | 301 | 887 |
| Revenu de retraite estimé | 8 303 | ||
| Besoin (80 % du revenu actuel) | 10 000 | ||
| Lacune estimée | 1 697 |
Leur plan d’action indicatif (extrait)
- Avant le 31.12.2026 : compléter le 3a, CHF 4 258 pour Marc et CHF 5 758 pour Julie.
- Ensuite : racheter leur lacune 3a de 2025 (rachat rétroactif), une fois le maximum 2026 versé.
- Impôts économisés estimés cette année, versements et rachats 3a compris : ≈ CHF 6 010.
- Ouvrir des comptes 3a supplémentaires : ≈ CHF 3 636 d’impôt en moins au retrait.
- Étudier un rachat LPP, en sachant qu’un retrait en capital dans les 3 ans annule la déduction.
Vous vous reconnaissez ?
Vous versez votre 3a « au feeling »
Deux salaires, des enfants, une caisse de pension chacun. Le 3a part en décembre, sans vraiment savoir combien verser ni ce que cela donnera.
→ Votre lacune de couple en CHF par mois, le reste à verser avant le 31.12 et l’impôt économisé.

Vous travaillez à temps partiel
À temps partiel, la caisse de pension n’assure souvent qu’une petite partie du salaire (déduction de coordination). La rente est alors plus basse qu’on ne l’imagine.
→ Votre rente LPP projetée à partir de votre certificat, et ce qu’il vous manquera chaque mois.
La retraite approche
Retirer son 3a en une fois ou en plusieurs ? L’impôt au retrait varie fortement d’un canton à l’autre.
→ L’impôt estimé au retrait de votre 3a selon votre canton (26 cantons), et l’économie d’un retrait échelonné.
Images d’illustration. Ces personnes ne sont pas des clients.
Calculer mon chiffre — CHF 49Prêt en 15 minutes. En 3 étapes.
Téléchargez
Juste après le paiement, le lien de téléchargement s’affiche à l’écran et vous est envoyé par e-mail. Ouvrez le fichier dans Excel (Windows ou Mac), ou importez-le gratuitement dans Google Sheets. Aucun compte à créer.
Remplissez
Âge, salaire, situation familiale, puis quelques chiffres de votre certificat de prévoyance. Chaque case indique où trouver l’information.
Lisez vos 3 chiffres
Votre lacune par mois, votre reste à verser 3a et l’impôt économisé, votre plan d’action daté. Changez une hypothèse, l’effet est immédiat.
Les 2 documents à avoir sous la main
- Votre certificat de prévoyance (caisse de pension) : reçu chaque année, aussi disponible auprès de vos RH ou sur le portail de votre caisse.
- Votre extrait de compte individuel AVS (facultatif) : gratuit, à demander en ligne sur ahv-iv.ch ou à votre caisse de compensation.
« Il existe des calculateurs gratuits. » C’est vrai. Voici la différence.
| Calculateur gratuit banque, assurance | App iPhone | Conseiller | Retraite Claire | |
|---|---|---|---|---|
| Prix | Gratuit | ~CHF 15–20 + options | ~CHF 550 (hors TVA), env. 1 h 45 | CHF 49, une fois |
| Rendez-vous | Souvent proposé | Non | Oui | Non |
| AVS + LPP + 3a réunis | Souvent un calcul à la fois | Oui | Oui | Oui |
| Couple (plafond AVS 150 %) | Variable | Variable | Oui | Oui |
| Plan d’action daté | Non | Non | Oui | Oui, indicatif |
| Impôt au retrait, 26 cantons | Variable | Partiel (quelques cantons) | Selon le conseiller | Oui |
| Appareils | Navigateur | iPhone / Mac | — | Excel + Google Sheets |
| Vos données | Sur le site du fournisseur | Dans l’app | Transmises au conseiller | Restent dans votre fichier |
| Conseil personnalisé | Non | Non | Oui | Non (simulation) |
| Vend des produits financiers | Souvent | Non | Selon le conseiller | Jamais |
Comparaison indicative établie en octobre 2026 à partir d’offres publiques ; prix et fonctionnalités des autres solutions susceptibles de changer.
Si votre situation est complexe ou si vous voulez qu’un professionnel décide avec vous, un conseiller reste la bonne option. Retraite Claire vous donne les chiffres avant : vous arrivez au rendez-vous en sachant quoi demander, ou vous constatez que vous n’en avez pas besoin.
Tout ce que vous recevez
- Le Simulateur Retraite Suisse 2026 : fichier Excel de 10 onglets, qui s’ouvre aussi dans Google Sheets.
- Seul ou en couple : le plafond AVS du couple marié (150 % de la rente maximale) est appliqué automatiquement.
- Montants légaux 2026 et 2027 au choix : rente AVS, plafonds 3a, seuil LPP, déduction de coordination.
- AVS : rente estimée selon le barème légal (échelle 44), 13e rente, anticipation ou ajournement.
- LPP : projection de votre avoir à partir du certificat, rachat, alerte « blocage 3 ans ».
- 3a : reste à verser avant le 31.12, rachat rétroactif, économie d’impôt estimée.
- Impôt au retrait en capital pour les 26 cantons.
- Tableau de bord + plan d’action daté.
- Mise à jour 2027 offerte, envoyée par e-mail en janvier 2027.
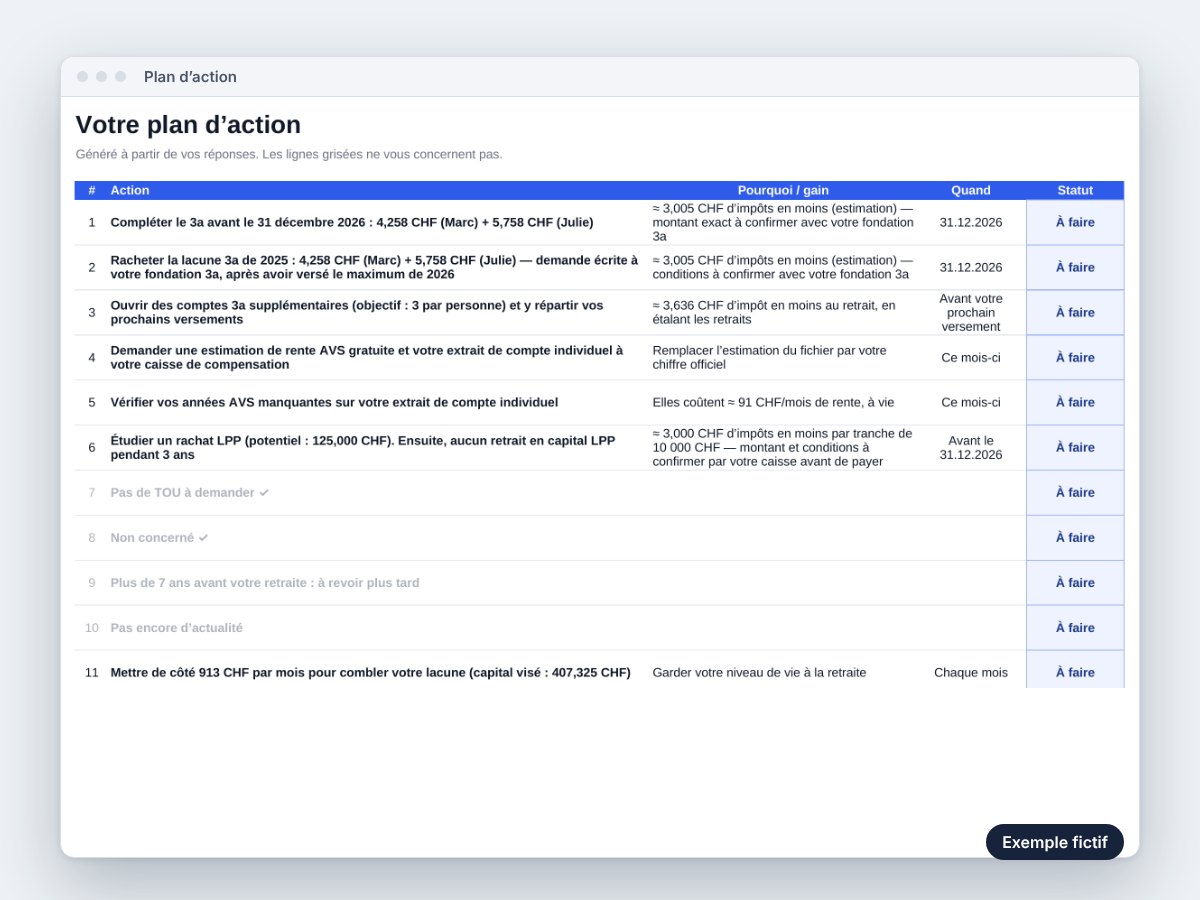
Le plan d’action généré pour l’exemple fictif Marc & Julie.
C’est pour vous si…
- Vous êtes salarié(e) en Suisse, avec ou sans caisse de pension.
- Vous voulez savoir où vous en êtes, seul(e) ou en couple.
- Vous versez votre 3a sans vraiment savoir combien ni pourquoi.
- Vous voulez un chiffre clair avant de parler à qui que ce soit.
- Vous êtes indépendant(e) sans 2e pilier : le « grand 3a » (jusqu’à CHF 36 288 en 2026) est pris en compte.
Ce n’est pas pour vous si…
- Vous êtes frontalier ou quasi-résident : règles fiscales différentes, non couvertes.
- Vous avez une carrière dans plusieurs pays (situation internationale complexe).
- Vous cherchez un conseil personnalisé ou une recommandation de placement.
- Vous cherchez un calcul officiel de rente : demandez-le à votre caisse de compensation AVS.
Satisfait ou remboursé pendant 15 jours. Sans justification.
Essayez le simulateur, remplissez-le, lisez vos chiffres. Si ce n’est pas ce que vous attendiez, écrivez-nous dans les 15 jours suivant l’achat : vous êtes remboursé(e) intégralement, sur votre moyen de paiement d’origine. Nous vous demandons seulement de supprimer le fichier.
Essayer sans risqueD’où viennent les chiffres
- Montants officiels publiés par la Confédération pour 2026 et 2027 : rentes AVS, plafonds 3a, seuils LPP.
- Rente AVS calculée avec le barème légal (échelle 44, art. 34 LAVS).
- Impôt au retrait : comparatif public 2026 des 26 cantons, établi d’après le calculateur fiscal de l’Administration fédérale des contributions.
- Rien de caché : toutes les hypothèses sont visibles dans l’onglet « Paramètres » du fichier.
- Aucun conflit d’intérêts : aucun produit financier vendu, aucune commission.
Montants vérifiés le 21 octobre 2026 · mise à jour 2027 incluse.
Vos questions, nos réponses
Les résultats sont-ils fiables ?
Le fichier utilise les montants légaux officiels 2026 et 2027 (AVS, LPP, 3a), le barème légal de la rente AVS (échelle 44) et une table des taux d’imposition des retraits en capital des 26 cantons. Il a été testé sur plus de 40 situations types. Il repose toutefois sur des hypothèses simplifiées : c’est une estimation, pas un calcul officiel. Toutes les hypothèses sont visibles dans l’onglet « Paramètres ». Pour le chiffre officiel de votre rente AVS, demandez un calcul prévisionnel à votre caisse de compensation.
Je n’ai pas Excel. Ça marche quand même ?
Oui. Le fichier s’ouvre aussi dans Google Sheets, gratuit, dans votre navigateur sur ordinateur ou tablette : importez-le dans votre compte Google (Fichier > Importer), sans rien installer.
J’ai un Mac. Est-ce compatible ?
Oui, avec Excel pour Mac ou avec Google Sheets dans votre navigateur.
Que deviennent mes données ?
Elles restent dans votre fichier. Rien ne nous est transmis : pas de compte, pas de formulaire en ligne. Avec Google Sheets, le fichier se trouve dans votre propre compte Google. Seules les données de commande (nom, e-mail, paiement) sont traitées par Shopify et les prestataires de paiement, comme pour tout achat en ligne.
Comment me faire rembourser ?
Envoyez un simple e-mail à contact@retraiteclaire.ch dans les 15 jours suivant l’achat, avec votre numéro de commande. Aucune justification n’est demandée. Le remboursement est intégral, sur votre moyen de paiement d’origine.
Nous sommes en couple, mais pas mariés. Est-ce que ça fonctionne ?
Oui. Le plafond AVS de 150 % ne s’applique qu’aux couples mariés : pour un couple non marié, la rente de chacun est calculée sans ce plafond. Le partenariat enregistré est traité comme le mariage.
Je suis indépendant(e), sans 2e pilier. Est-ce utile ?
Oui. Le fichier gère le « grand plafond » 3a : 20 % de votre revenu net d’activité, au maximum CHF 36 288 en 2026 (CHF 36 864 en 2027). Il calcule votre reste à verser et l’économie d’impôt estimée.
Je ne trouve pas mon certificat de prévoyance.
Demandez-le à votre service RH ou à votre caisse de pension ; il est souvent sur leur portail en ligne. En attendant, saisissez des valeurs approximatives : le résultat sera simplement moins précis.
Quelle différence avec un conseiller ?
Un conseiller analyse votre situation et vous donne un avis personnalisé, pour environ CHF 550 la séance de planification. Retraite Claire ne donne pas de conseil : il vous montre vos chiffres et un plan d’action indicatif, pour CHF 49, sans rendez-vous.
Comment se passe la mise à jour 2027 ?
Le fichier contient déjà les montants 2027 publiés. En janvier 2027, vous recevrez gratuitement par e-mail la version mise à jour, à l’adresse utilisée pour votre achat.
Je suis frontalier. Est-ce pour moi ?
Non, malheureusement. Les frontaliers et quasi-résidents ont des règles fiscales différentes, que le fichier ne couvre pas. Même chose pour les carrières dans plusieurs pays. Nous préférons vous le dire avant l’achat.
Combien de temps faut-il pour le remplir ?
Environ 15 minutes avec votre certificat de prévoyance sous la main, 5 minutes de plus si vous saisissez votre extrait de compte AVS.
Comment est-ce que je reçois le fichier ?
Immédiatement après le paiement : le lien de téléchargement s’affiche sur la page de confirmation et vous est envoyé par e-mail. Pensez à vérifier vos courriels indésirables.
Sachez où vous en êtes avant le 31.12.
Une séance de planification chez un conseiller : environ CHF 550.
Ici : CHF 49, sans rendez-vous, en 15 minutes.
Le 31.12 est la date limite pour verser votre 3a 2026 et le déduire de vos impôts 2026. Le rachat rétroactif permet de rattraper plus tard, mais sous conditions et dans une limite par année.
Obtenir mon simulateur — CHF 49Retraite Claire est un outil de simulation éducatif. Les résultats sont des estimations fondées sur des hypothèses simplifiées ; ils ne constituent pas un conseil financier, fiscal ou en placement personnalisé. Aucun produit financier n’est vendu ni recommandé.
Plus que — jours pour votre 3a 2026
Pour déduire votre 3a de vos impôts 2026, le versement doit arriver sur votre compte 3a avant le 31 décembre. Comptez quelques jours de délai bancaire.
- Plafond 2026 : CHF 7 258 avec caisse de pension, jusqu’à CHF 36 288 sans.
- Nouveau depuis 2026 : la lacune 3a de 2025 peut être rachetée, sous conditions.
Outil de simulation, pas un conseil fiscal. Délai légal : 31 décembre.